

La Ley 2639 de 2026 crea un programa específico para colombianos residentes fuera del país, pero el Fondo Nacional del Ahorro ya ofrecía afiliación mediante Ahorro Voluntario Contractual y la posibilidad de solicitar financiación de vivienda.
En este artículo comparamos ambos mecanismos, examinamos la suspensión de nuevas vinculaciones en 2022 y analizamos qué cambia realmente con la nueva ley.
Una nueva ley, una pregunta necesaria y una investigación que viene de atrás
En COLEXRET llevamos años investigando las oportunidades de acceso a vivienda para los colombianos residentes en el exterior. Por eso, la expedición de la Ley 2639 del 20 de octubre de 2026, mediante la cual se crea el programa «Mi Casa en Colombia», no puede analizarse como si antes de ella no hubiera existido ningún mecanismo para que nuestros compatriotas adquirieran una vivienda en su país de origen.
En nuestro artículo anterior, «Mi Casa en Colombia: una nueva ley frente a las obligaciones de vivienda existentes», expusimos la coexistencia de una norma pendiente de desarrollo, otra iniciativa legislativa en trámite y las expectativas que seguían acumulándose sobre el acceso a vivienda de la diáspora colombiana.
Hoy, con la nueva ley expedida, corresponde avanzar en esa investigación y responder algo que consideramos ineludible:
¿Qué diferencia realmente al programa Mi Casa en Colombia del Ahorro Voluntario Contractual que ya utilizaba el Fondo Nacional del Ahorro para vincular a colombianos residentes en el exterior y permitirles solicitar financiación de vivienda?
La respuesta es importante porque una ley nueva no necesariamente significa que todos sus mecanismos sean nuevos. También puede convertir en programa legal una experiencia anterior, darle continuidad, imponer obligaciones adicionales o intentar resolver problemas que impidieron que funcionara como se esperaba.
Para determinarlo, debemos revisar los antecedentes, las normas aplicables, la decisión que adoptó el FNA en 2022 y las disposiciones concretas de la Ley 2639 de 2026.
Ahorro Voluntario Contractual del Fondo Nacional del Ahorro
Mucho antes de la Ley 2639 de 2026, los colombianos que vivían fuera del país ya podían acudir al Fondo Nacional del Ahorro (FNA) mediante el mecanismo de Ahorro Voluntario Contractual (AVC).
El procedimiento consistía, en términos generales, en afiliarse al Fondo a través de un contrato de ahorro, efectuar los depósitos correspondientes y, una vez satisfechos los requisitos aplicables, solicitar financiación para adquirir vivienda en Colombia.
El propio «FNA» ha explicado que el «AVC» permite a sus afiliados solicitar un crédito de vivienda o leasing habitacional. En su programa para colombianos residentes en el exterior, la entidad también ha descrito alternativas de vinculación y atención virtual.
Por tanto, no sería correcto afirmar que la Ley 2639 de 2026 inventó por primera vez la posibilidad de que un colombiano residente en otro país se afiliara al FNA y solicitara un crédito de vivienda.
¿Cómo surgió el programa de ahorro para colombianos en el exterior?
En nuestra investigación histórica, publicada por COLEXRET, y que pueden ver en el espacio dedicado a VIVIENDA de esta web, hemos documentado las gestiones adelantadas para ampliar la posibilidad de afiliación al Fondo a compatriotas residentes en distintos países.
Durante más de seis meses, mediante peticiones, intercambio de conceptos con el FNA y los buenos oficios de quien entonces era representante a la Cámara por los colombianos en el exterior, Ana Paola Agudelo, se consiguió ampliar el servicio de inscripción como ahorradores a más del 80% de los colombianos residentes fuera del país.
Importante aclarar que antes de esa ampliación, la inscripción estaba limitada a compatriotas residentes en México y Estados Unidos.
Esta gestión se relacionó con el parágrafo segundo del artículo 2 de la Ley 1114 de 2006 y con la posibilidad de que la afiliación como ahorrador permitiera posteriormente acceder a financiación de vivienda.
La historia demuestra que la nueva ley no aparece en un terreno vacío. Se suma a un proceso institucional que ya tenía antecedentes, procedimientos y dificultades conocidas.
¿Por qué el FNA suspendió nuevas vinculaciones en 2022?
Este es uno de los antecedentes más importantes para entender qué debería resolver el nuevo programa.
Mediante el Acuerdo 2446 de 2022, aprobado por la Junta Directiva del Fondo Nacional del Ahorro, se dispuso suspender las nuevas vinculaciones al Ahorro Voluntario Contractual para colombianos residentes en el exterior y la financiación de vivienda mediante crédito hipotecario y leasing habitacional para nuevos afiliados de ese segmento.
El documento oficial relacionó la decisión con las obligaciones derivadas del intercambio automático de información tributaria y con la necesidad de solicitar documentación adicional a los colombianos residentes fuera del país, entre ella la autocertificación tributaria y el número de identificación tributaria de cada jurisdicción.
El FNA explicó que los ajustes necesarios al producto requerían trámites ante las autoridades competentes. Mientras se adelantaban esas modificaciones, la entidad consideró necesario suspender las nuevas vinculaciones para evitar incumplimientos y posibles sanciones, pero el programa como tal continuó para quienes ya estaban inscritos.
Este antecedente permite identificar un problema concreto, el mecanismo de ahorro y financiación existía, pero las exigencias de cumplimiento tributario internacional generaron dificultades operativas que llevaron a suspender nuevas afiliaciones y el acceso a financiación para nuevos afiliados residentes en el exterior.
La suspensión no debe confundirse con la desaparición de toda posibilidad de financiación para cualquier colombiano en el exterior, ni permite afirmar que todos los afiliados existentes perdieran sus derechos. Su alcance debe entenderse a partir de los términos del acuerdo.
Lo que sí demuestra es que no bastaba con tener un programa creado y conocido. Era necesario resolver las condiciones jurídicas, tributarias y administrativas que permitieran operarlo.
¿Qué crea exactamente la Ley 2639 de 2026?
La Ley 2639, fechada el 20 de octubre de 2026, crea el programa «Mi Casa en Colombia», dirigido a colombianos residentes en el exterior que estén afiliados al FNA mediante el Ahorro Voluntario Contractual o el producto que lo sustituya.
Su objetivo es facilitar el otorgamiento de créditos hipotecarios de vivienda y operaciones de leasing habitacional para adquirir vivienda en Colombia, siempre que se cumplan los requisitos establecidos por la entidad.
La lectura del artículo primero es reveladora, pues la ley vuelve a apoyarse en el mecanismo de afiliación por ahorro voluntario contractual o en el que haga sus veces. No establece que cualquier colombiano residente en el exterior pueda obtener un crédito automáticamente, ni elimina por sí misma las condiciones de evaluación crediticia del Fondo.
La novedad jurídica no consiste, por tanto, en descubrir por primera vez la afiliación y la financiación. Se encuentra en crear un programa con denominación legal propia y acompañarlo de obligaciones específicas para su reglamentación, atención, difusión y seguimiento.
Similitudes y diferencias de Mi Casa en Colombia y el Ahorro Voluntario Contractual
Para responder a la pregunta central de esta investigación, comparamos el mecanismo anterior con las disposiciones de la nueva ley, tal y como se puede observar en el siguiente cuadro:
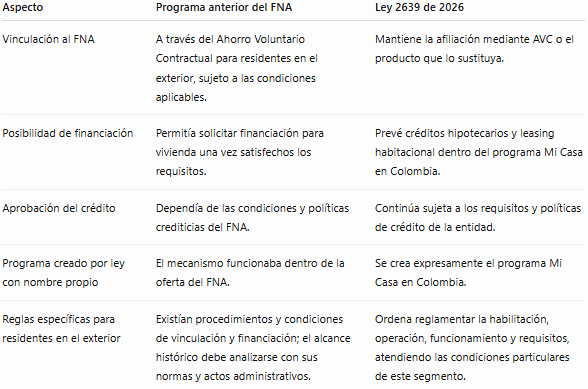
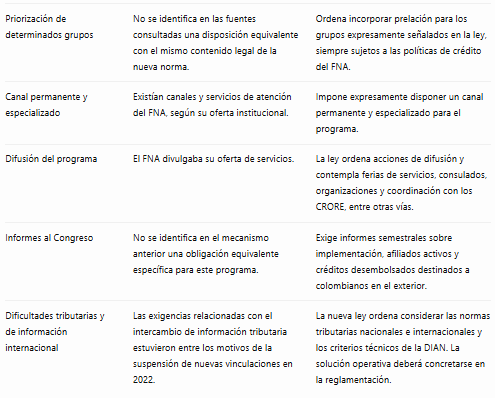
Esta comparación permite establecer dos conclusiones provisionales.
La primera es que existe una continuidad evidente entre el mecanismo anterior y el nuevo programa, como es la afiliación al FNA y la posibilidad de solicitar financiación de vivienda que ya formaban parte de la oferta destinada a colombianos residentes en el exterior.
La segunda es que la Ley 2639 introduce obligaciones expresas que van más allá de asignar un nombre al programa. Entre ellas están la reglamentación dentro del plazo legal, la priorización de determinados grupos, la atención especializada, la difusión y la presentación de informes semestrales al Congreso.
No obstante, el efecto real de esas obligaciones dependerá de cómo se desarrollen y cumplan. La comparación normativa no permite dar por demostrado que ya existan nuevas tasas, montos de crédito, subsidios, menores requisitos o aprobaciones más fáciles.
¿La nueva ley resuelve la suspensión de 2022?
Esta es una de las preguntas más importantes para los colombianos que desean comprar vivienda en Colombia desde el exterior.
La Ley 2639 aborda expresamente las condiciones particulares de los residentes en el exterior y ordena tener en cuenta la normativa tributaria nacional e internacional, así como los criterios técnicos que establezca la DIAN, especialmente en materia de intercambio de información fiscal relativa a cuentas en el extranjero.
Esto guarda relación directa con el contexto que llevó al FNA a suspender nuevas vinculaciones en 2022.
Sin embargo, mencionar un problema en una ley no equivale a demostrar que ya está resuelto. La norma no detalla por sí sola todos los procedimientos documentales, tributarios y operativos que deberá aplicar el Fondo para que las nuevas vinculaciones funcionen sin los obstáculos anteriores.
Para comprobar si la Ley 2639 supera esa dificultad, será necesario examinar la reglamentación y verificar, entre otros puntos:
- Qué documentos tributarios deberá presentar un colombiano residente en cada país.
- Cómo se atenderán las diferencias entre los sistemas fiscales de las distintas jurisdicciones.
- Qué procedimiento se utilizará para la autocertificación tributaria y la identificación fiscal.
- Cómo se resolverán las dificultades que motivaron la suspensión de 2022.
- Qué trámites podrán efectuarse virtualmente y cuáles exigirán actuaciones adicionales.
- Si las condiciones serán claras, accesibles y aplicables a los residentes en el exterior sin barreras administrativas innecesarias.
La prueba no será únicamente que se expida un reglamento, sino que el procedimiento permita efectivamente afiliarse y tramitar solicitudes de financiación, con reglas claras y sin reproducir los problemas que llevaron a interrumpir nuevas vinculaciones.
Las prioridades previstas por la ley: ¿quiénes tendrán prelación?
El artículo segundo de la Ley 2639 ordena incorporar en la reglamentación una prelación para determinados grupos de colombianos residentes en el exterior; a saber:
- Mujeres cabeza de familia cuyos hijos menores de edad estén domiciliados en Colombia.
- Connacionales con familiares dentro del segundo grado de consanguinidad que tengan discapacidad y estén domiciliados en Colombia.
- Personas con asilo político o condición de refugiado, de acuerdo con el estatus migratorio del solicitante.
La norma aclara que esa prelación debe operar siempre que los solicitantes cumplan las políticas de crédito definidas por el FNA.
Esto significa que la prioridad prevista por la ley no equivale a la concesión automática de un crédito ni elimina la evaluación financiera. Su alcance concreto tendrá que precisarse en la reglamentación.
También será necesario verificar cómo se acreditarán las condiciones de cada grupo, qué documentación se exigirá, cómo se aplicará la prelación en la evaluación de solicitudes y qué ocurrirá cuando varias personas con prioridad compitan por los recursos o la capacidad de financiación disponible.
La ley identifica grupos a los que debe darse prelación, pero no basta con reconocerlos en el texto normativo, ya que el procedimiento debe permitir que esa prioridad sea comprensible y aplicable en la práctica.
¿La Ley 2639 ofrece nuevos subsidios o mejores condiciones de crédito?
Esta pregunta es relevante porque muchos colombianos buscan información sobre subsidios de vivienda para colombianos en el exterior, tasas de interés, requisitos para comprar casa en Colombia desde otro país y alternativas para financiar vivienda con ingresos obtenidos fuera del territorio nacional.
Es importante no confundir mecanismos diferentes.
La Ley 2639 de 2026 crea un programa para el otorgamiento de créditos hipotecarios y leasing habitacional mediante el FNA. Su texto no establece por sí mismo un subsidio específico, una tasa de interés determinada, un monto máximo de financiación o una aprobación automática de los créditos.
Tampoco declara que las condiciones sean necesariamente más favorables que las que ofrecía el mecanismo anterior.
La norma autoriza al Gobierno a incorporar los recursos necesarios para cumplir sus disposiciones, sujeto a la disponibilidad presupuestal y al Marco Fiscal de Mediano Plazo. Esa autorización no equivale a la creación automática de una bolsa individual de subsidios para cada beneficiario.
Por eso, cuando se consulte cómo obtener un crédito de vivienda en Colombia viviendo en el exterior, la respuesta responsable será distinguir entre:
La posibilidad de afiliación al FNA. Los requisitos para solicitar crédito hipotecario o leasing habitacional. La evaluación de capacidad de pago y demás políticas crediticias. Los subsidios o coberturas que puedan existir bajo otras disposiciones, siempre que se cumplan sus requisitos. Las condiciones específicas que llegue a establecer la reglamentación de Mi Casa en Colombia.
Hasta conocer el desarrollo normativo, no se debe prometer que la nueva ley garantiza subsidios, tasas reducidas o una aprobación más sencilla.
La Ley 2202 de 2022: otra norma que debe entrar en esta comparación
La Ley 2639 de 2026 no puede examinarse de forma aislada. También existe la Ley 2202 del 10 de mayo de 2022, cuyo propósito es promover el acceso a vivienda para colombianos residentes en el exterior mediante el envío de remesas y el fortalecimiento de la inclusión financiera.
Su artículo segundo dispone que las entidades financieras receptoras de giros de remesas que ofrezcan créditos para adquisición o mejoramiento de vivienda, o leasing habitacional, deberán extender esa oferta a los colombianos residentes en el exterior.
Además, el artículo contempla condiciones especiales para atender las circunstancias de quienes viven fuera del país, mecanismos expeditos de vinculación y formalización, y el fortalecimiento de la apertura de cuentas y la bancarización mediante canales virtuales.
La misma ley, en su artículo tercero, ordenó al Gobierno nacional establecer, dentro de los dos años siguientes a su promulgación, condiciones particulares para que los colombianos no residentes pudieran acceder a subsidios y coberturas destinados a financiar la adquisición de vivienda nueva o usada en Colombia.
Ese plazo de dos años transcurrió en mayo de 2024. Por ello, el cumplimiento de esa disposición es un asunto que merece una verificación específica.
COLEXRET tiene pendiente la respuesta del Ministerio de Vivienda a la petición presentada sobre estos asuntos. En consecuencia, no corresponde dar por probado, antes de conocer y examinar esa respuesta y los actos oficiales pertinentes, que la obligación se haya cumplido o que se encuentre definitivamente incumplida.
Esta distinción es importante, pues una cosa es la obligación de extender la oferta de financiación, otra es el programa específico del FNA y otra, diferente, es el acceso a subsidios y coberturas.
La existencia de una ley posterior no debe utilizarse para pasar por alto el estado de cumplimiento de una ley anterior.
¿Qué obligaciones nuevas impone Mi Casa en Colombia al Gobierno y al FNA?
Además de crear el programa, la Ley 2639 establece deberes concretos que deben poder verificarse.
1. Reglamentar el programa
El Gobierno nacional, a través del FNA y en coordinación con el Ministerio de Hacienda, el Ministerio de Vivienda y las demás entidades competentes, debe reglamentar la habilitación, operación, funcionamiento, requisitos y demás aspectos del programa dentro del plazo máximo de seis meses previsto en la ley.
El proyecto de reglamentación debe socializarse y consultarse con el Congreso antes de entrar en vigor.
La reglamentación será determinante porque deberá convertir las disposiciones generales en procedimientos concretos de afiliación, solicitud, evaluación y acceso a la financiación.
2. Crear un canal permanente y especializado
El FNA debe disponer de un canal de comunicación permanente y especializado para orientar a los colombianos residentes en el exterior.
La utilidad de ese canal dependerá de su funcionamiento real, que incluye horarios y cobertura de atención, posibilidad de resolver consultas desde distintos países, información completa sobre los requisitos y capacidad para acompañar al usuario durante el proceso.
No bastará con habilitar un correo o publicar una página si las dudas de los solicitantes siguen sin respuesta o si la información no permite conocer los pasos para presentar una solicitud.
3. Divulgar el programa y sus requisitos
La ley ordena acciones de difusión y contempla la participación del FNA en ferias de servicios para colombianos en el exterior, la coordinación con el Ministerio de Vivienda y la posibilidad de trabajar con entidades, organizaciones y asociaciones que acompañan a la población migrante.
También prevé que los consulados puedan apoyarse en ciudadanos voluntarios para facilitar la difusión y que se coordinen acciones en Colombia, especialmente en departamentos con vocación migratoria.
La divulgación deberá explicar no solo que existe un programa, sino también quiénes pueden solicitarlo, cuáles son los requisitos, cómo se evalúan los créditos y dónde se obtiene información oficial.
4. Rendir informes semestrales al Congreso
El FNA deberá presentar informes semestrales a las Comisiones Séptimas del Congreso sobre la implementación del programa, incluidos el balance general y las cifras discriminadas de afiliados activos y créditos desembolsados destinados a colombianos en el exterior.
Esta obligación crea una herramienta de seguimiento que debe permitir evaluar resultados, no solo actividades de difusión.
Para que los informes sean útiles, será importante conocer cuántos colombianos se afilian, cuántos solicitan financiación, cuántas solicitudes se aprueban o rechazan y cuántos créditos se desembolsan, con información suficiente para comprender los resultados sin comprometer datos personales protegidos.
La ley exige informar sobre afiliados activos y créditos desembolsados; el seguimiento público podrá examinar además qué indicadores adicionales se incorporan en la reglamentación y los informes.
¿Qué falta para que Mi Casa en Colombia funcione plenamente?
La expedición de la ley es un paso jurídico, pero no permite concluir que el programa ya esté operando con todas sus condiciones definidas.
La propia Ley 2639 remite a una reglamentación posterior para establecer aspectos esenciales de su habilitación, funcionamiento y requisitos. Por eso, los colombianos residentes en el exterior deben distinguir entre la creación legal del programa y su operación concreta.
Las tareas pendientes de verificación incluyen:
- La expedición y publicación de la reglamentación.
- Las condiciones para vincularse mediante AVC o el producto que lo sustituya.
- La documentación tributaria y financiera requerida a los residentes en cada jurisdicción.
- Las políticas de evaluación y aprobación de créditos.
- La aplicación de la prelación para los grupos expresamente contemplados.
- La puesta en funcionamiento del canal especializado de atención.
- Las medidas de divulgación y orientación en los consulados y otros espacios.
- La publicación de información que permita conocer los resultados del programa.
- La relación entre la nueva ley y las obligaciones pendientes de verificación derivadas de la Ley 2202 de 2022.
La fecha de expedición de la Ley 2639 es el 20 de octubre de 2026. El plazo de seis meses para reglamentar debe contarse conforme al texto legal, y la entrada en vigor de la ley está sujeta a su publicación, tal como establece su artículo séptimo.
No sería correcto anunciar que ya existe un sistema completamente operativo sin comprobar la reglamentación y los actos correspondientes.
¿Qué cambia realmente para el colombiano que vive en el exterior?
Después de comparar el Ahorro Voluntario Contractual del FNA, el antecedente de la suspensión de 2022, la Ley 2202 de 2022 y la nueva Ley 2639 de 2026, la conclusión debe ser precisa.
La posibilidad de afiliarse al Fondo mediante ahorro voluntario y solicitar financiación para vivienda no nació con Mi Casa en Colombia. Ese mecanismo tenía antecedentes y una trayectoria institucional.
La Ley 2639 sí introduce un marco legal específico para el programa y establece obligaciones que deben desarrollarse y cumplirse, como por ejemplo, reglamentación, prelación de determinados grupos, atención especializada, difusión e informes semestrales al Congreso.
Lo que todavía no puede afirmarse únicamente a partir del texto legal es que el colombiano residente en el exterior tendrá automáticamente acceso a mejores tasas, mayores montos, subsidios nuevos, menos requisitos o una aprobación más fácil.
El cambio sustancial deberá medirse por sus resultados; si permite reanudar y ampliar el acceso a la financiación, si supera las dificultades que llevaron a suspender nuevas vinculaciones, si define procedimientos claros para cumplir las obligaciones tributarias internacionales y si las prioridades previstas se traducen en un acceso efectivo.
En otras palabras, la diferencia entre un programa que existe en la ley y uno que funciona para sus destinatarios no está solamente en su nombre. Está en las condiciones reales para acceder a él y en la capacidad de las instituciones de cumplir lo que se les ordena.
La investigación de COLEXRET continúa
Desde COLEXRET seguiremos contrastando la reglamentación de Mi Casa en Colombia con las condiciones del AVC y con los antecedentes administrativos del FNA.
También continuaremos el seguimiento a la respuesta pendiente del Ministerio de Vivienda sobre la Ley 2202 de 2022 y sus disposiciones relacionadas con subsidios y coberturas.
Será necesario establecer qué se reglamenta, qué procedimientos se habilitan, qué obstáculos se resuelven y cuáles siguen afectando a los colombianos que desean comprar vivienda en Colombia desde el exterior.
La Ley 2639 de 2026 debe evaluarse por sus efectos y por el cumplimiento de sus obligaciones, no solo por las expectativas que genera su aprobación.
La pregunta que queda planteada es, si el FNA ya contaba con un mecanismo de ahorro y financiación para colombianos en el exterior, ¿logrará Mi Casa en Colombia resolver las dificultades que limitaron ese mecanismo y convertir la promesa legal en acceso efectivo a vivienda?
Esa será una de las tareas centrales de seguimiento de COLEXRET.
Comentarios