

Vivienda para colombianos en el exterior: una ley pendiente de respuestas, otra que ya es realidad y una promesa que deberá demostrar resultados
Durante años, COLEXRET ha investigado las dificultades que enfrentan los colombianos residentes en el exterior para adquirir vivienda en su país, las posibilidades de financiación a través del Fondo Nacional del Ahorro y las obligaciones establecidas por el legislador para facilitar ese acceso.
En una de nuestras publicaciones más recientes, y que pueden ver aquí, advertimos sobre una ley cuyo desarrollo y cumplimiento debían esclarecerse, un proyecto de ley que todavía estaba en trámite y una nueva promesa dirigida a nuestros compatriotas.
Desde entonces se produjo un cambio importante, ya que el proyecto de ley promovido por congresistas del partido MIRA fue sancionado y se convirtió en la Ley 2639 del 20 de octubre de 2026, mediante la cual se crea el programa Mi Casa en Colombia.
Pero la aprobación de esta nueva norma no borra los antecedentes ni resuelve automáticamente todas las preguntas que venimos formulando.
Colombia ya contaba con la Ley 2202 de 2022, que estableció obligaciones para determinadas entidades financieras receptoras de remesas y contempló medidas relacionadas con el acceso a subsidios y coberturas de vivienda para colombianos no residentes.
Por eso, esta investigación no se limita a anunciar la expedición de una nueva ley. Su propósito es reconstruir los antecedentes, establecer qué cambió con la sanción del nuevo programa, identificar las cuestiones que continúan pendientes y determinar qué información necesitamos para evaluar si las disposiciones legales se están traduciendo en oportunidades reales de acceso a la vivienda.
Una investigación que comenzó antes de que existiera la nueva ley
Antes de la sanción de la Ley 2639 de 2026, COLEXRET publicó el artículo titulado «Vivienda para colombianos en el exterior: una ley sin desarrollar, otra en trámite y una nueva promesa».
En esa publicación planteamos que no podíamos evaluar las nuevas promesas de vivienda para nuestros compatriotas sin revisar primero lo que había sucedido con las disposiciones legales anteriores.
La investigación tenía tres componentes:
- La Ley 2202 de 2022, que ya contemplaba obligaciones para determinadas entidades financieras y un mandato gubernamental relacionado con subsidios y coberturas.
- Los antecedentes del Fondo Nacional del Ahorro y las dificultades de acceso a sus mecanismos de ahorro y financiación desde el exterior.
- El proyecto de ley Mi Casa en Colombia, que todavía debía completar su trámite legislativo.
La situación cambió con la sanción de la Ley 2639 de 2026, pues el proyecto dejó de ser una iniciativa en trámite y se convirtió en una norma que crea un programa específico de financiación de vivienda.
Sin embargo, la pregunta más importante sigue siendo la misma:
¿Qué soluciones concretas ofrece el Estado y qué obligaciones anteriores deben continuar siendo atendidas?
Para COLEXRET, el seguimiento de esta nueva ley debe hacerse sin olvidar los antecedentes que dieron origen a la investigación.
El Fondo Nacional del Ahorro y una historia que no comenzó en 2026
La posibilidad de que los colombianos residentes en el exterior se vincularan al Fondo Nacional del Ahorro ya tenía antecedentes legales.
La Ley 1114 de 2006 modificó disposiciones del régimen de financiación de vivienda e incluyó la posibilidad de afiliación de colombianos residentes en el exterior mediante ahorro voluntario.
COLEXRET documentó gestiones realizadas durante varios meses ante el Fondo Nacional del Ahorro, con intercambio de conceptos y participación de la entonces representante a la Cámara Ana Paola Agudelo, hoy senadora, para ampliar el acceso a la inscripción como ahorradores a compatriotas residentes en distintos países.
Ese trabajo forma parte de nuestra investigación sobre vivienda y educación para colombianos en el exterior y está recogido en la publicación «Mi trabajo en pro de los colombianos en el exterior».
Posteriormente, examinamos las dificultades del programa Ahorro Contractual voluntario para colombianos en el exterior, del Fondo Nacional del Ahorro.
Estos antecedentes son importantes porque demuestran que la vinculación de nuestros compatriotas al Fondo no nació con la nueva ley.
La cuestión es si los mecanismos existentes ofrecían una respuesta suficiente a las necesidades de los residentes en el exterior y qué aspectos pretende mejorar el programa creado en 2026.
Ahorrar, afiliarse y obtener un crédito son cosas diferentes
Una de las primeras precisiones que deben hacerse es que la afiliación al Fondo Nacional del Ahorro no equivale a la aprobación automática de un crédito hipotecario.
El ahorro voluntario permite establecer una vinculación con la entidad bajo las condiciones aplicables. La financiación, en cambio, exige cumplir los requisitos correspondientes y superar la evaluación de la solicitud.
Por eso, el éxito de una política de vivienda no puede medirse únicamente por el número de afiliados o por la cantidad de personas que abren una cuenta de ahorro.
También es necesario conocer cuántas solicitan financiación, cuántas obtienen aprobación, qué montos se desembolsan, cuáles son las condiciones financieras y qué obstáculos impiden a otras acceder al crédito.
Esa distinción será fundamental para evaluar los resultados de Mi Casa en Colombia.
La Ley 2202 de 2022: las obligaciones que ya estaban escritas
El 10 de mayo de 2022 se promulgó la Ley 2202, cuyo objeto consiste en establecer oportunidades de acceso a la vivienda para los colombianos en el exterior mediante el envío de remesas, fortaleciendo el crecimiento económico del país.
Su artículo 2 dispone que las entidades financieras receptoras de giros de remesas que ofrezcan al público créditos para adquisición o mejoramiento de vivienda, o leasing habitacional, deberán extender esa oferta a la población colombiana residente en el exterior.
La disposición no obliga a aprobar indiscriminadamente todos los créditos, ya que Las entidades deben evaluar las solicitudes y aplicar las normas financieras correspondientes.
Pero la ley sí establece una obligación dirigida a las entidades que reúnan las condiciones previstas en ella.
El mismo artículo contempla aspectos relacionados con la adaptación de los programas a las circunstancias de los residentes en el exterior, los mecanismos de vinculación y formalización, la recuperación de cartera, la bancarización mediante canales virtuales y el fortalecimiento y divulgación de los programas existentes.
Por eso, cuando analizamos las nuevas iniciativas de vivienda, debemos preguntarnos qué ha sucedido con estas obligaciones anteriores, ya que no basta con crear otro programa si no se conoce el grado de aplicación de las disposiciones que ya estaban vigentes.
¿La Ley 2202 de 2022 obliga a todos los bancos a prestar dinero a los emigrantes?
No. La obligación se aplica a las entidades comprendidas en el supuesto legal, aquellas que reciben remesas y ofrecen los productos de financiación de vivienda previstos en el artículo 2.
Tampoco elimina la evaluación de riesgo crediticio ni garantiza la aprobación de todas las solicitudes.
Sin embargo, no debe confundirse la facultad de evaluar el riesgo de cada operación con la obligación legal de extender la oferta financiera a la población destinataria.
La aplicación concreta de esta disposición requiere identificar las entidades comprendidas, examinar sus productos y establecer si los mecanismos de acceso son compatibles con las condiciones particulares de quienes viven fuera del país.
El artículo 3 de la Ley 2202: la cuestión pendiente de los subsidios y las coberturas
El artículo 3 de la Ley 2202 de 2022 dispuso que el Gobierno nacional establecería, dentro de los dos años siguientes a la promulgación de la ley, condiciones particulares para que los colombianos no residentes pudieran acceder a subsidios y coberturas para financiar la adquisición de vivienda nueva o usada.
El plazo previsto se cumplía en mayo de 2024, y al día de hoy no se ha realizado.
Este mandato debe analizarse de manera independiente de la financiación ordinaria y del nuevo programa del Fondo Nacional del Ahorro.
Un crédito hipotecario, un subsidio de vivienda y una cobertura financiera no son instrumentos equivalentes. Cada uno tiene condiciones, destinatarios y efectos distintos.
Por ello, la creación de «Mi Casa en Colombia» no permite concluir automáticamente que se haya cumplido el mandato del artículo 3.
COLEXRET investigó ante el Ministerio de Vivienda, Ciudad y Territorio para obtener información sobre el asunto; investigación que está llegando a su fin, y una vez concluida la daremos a conocer.
No anticiparemos el contenido de esa investigación ni afirmaremos que no se haya adoptado ninguna medida sin revisar los documentos correspondientes.
Lo que sí consideramos necesario es conocer qué actuaciones adelantó el Gobierno, qué disposiciones expidió y cuáles son las condiciones que actualmente se encuentran disponibles para los colombianos no residentes.
La respuesta de Minvivienda será un elemento importante para completar esta investigación.
La nueva Ley 2639 de 2026: el proyecto del MIRA ya se convirtió en ley
El proyecto que había sido objeto de seguimiento por COLEXRET fue promovido por congresistas del partido MIRA, con Ana Paola Agudelo a la cabeza, y tramitado bajo el título «Mi Casa en Colombia», dirigido a colombianos residentes en el exterior.
La Cámara de Representantes registra la iniciativa legislativa bajo el número 078 de 2024 Senado y 332 de 2025 Cámara, con autores vinculados al MIRA, entre ellos, aparte de Ana Paola Agudelo, Manuel Virgüez Piraquive e Irma Luz Herrera Rodríguez.
El 20 de octubre de 2026 se expidió la Ley 2639 de 2026, que crea formalmente el programa.
Su objeto es facilitar el otorgamiento de créditos hipotecarios de vivienda y leasing habitacional a colombianos residentes en el exterior afiliados al Fondo Nacional del Ahorro mediante Ahorro Voluntario Contractual o el producto que lo sustituya, conforme a los requisitos de la entidad.
La norma ordena desarrollar la reglamentación del programa dentro de un plazo máximo de seis meses y contempla medidas de atención especializada, divulgación y seguimiento de resultados.
La aprobación constituye un cambio frente al escenario descrito en nuestra publicación anterior: ya no estamos ante un proyecto pendiente de trámite, sino ante una ley expedida.
Sin embargo, la existencia de la ley no equivale a que todos sus componentes estén funcionando ni demuestra que las dificultades anteriores hayan desaparecido.
¿Qué aporta el nuevo programa?
Mi Casa en Colombia establece una vía específica de financiación a través del Fondo Nacional del Ahorro y ordena desarrollar mecanismos de atención y difusión dirigidos a los colombianos residentes en el exterior.
También contempla informes semestrales al Congreso sobre la implementación del programa, con información sobre afiliados activos y créditos desembolsados.
Estos componentes pueden contribuir a mejorar el acceso y la transparencia, siempre que se ejecuten de manera efectiva.
Pero su alcance debe evaluarse teniendo presente que el programa está sujeto a requisitos de afiliación y financiación. No constituye una garantía automática de crédito para todos los colombianos que viven fuera del país.
¿Por qué no basta con la sanción de la ley?
Porque todavía deben verificarse las condiciones operativas, los procedimientos, los requisitos de acceso y la disponibilidad efectiva de los mecanismos previstos.
La reglamentación deberá precisar cómo funcionará el programa, qué documentación se exigirá, cómo se evaluarán los ingresos y la capacidad de pago de los solicitantes y qué condiciones financieras resultarán aplicables.
También será necesario comprobar el funcionamiento del canal especializado de atención y la publicación de los informes de seguimiento.
La nueva ley crea el marco del programa, pero sus resultados solo podrán evaluarse cuando exista información verificable sobre su ejecución.
¿Qué diferencia hay entre la Ley 2202 y la Ley 2639?
Las dos normas se relacionan con el acceso a vivienda para colombianos residentes en el exterior, pero tienen ámbitos diferentes.
La Ley 2202/2019 contempla obligaciones para determinadas entidades financieras receptoras de remesas y un mandato relacionado con subsidios y coberturas.
La Ley 2639/2025 crea un programa específico de créditos hipotecarios y leasing habitacional a través del Fondo Nacional del Ahorro.
Esto significa que la nueva ley no debe presentarse como si hubiera sustituido automáticamente todas las disposiciones anteriores.
Tampoco puede suponerse que la existencia de «Mi Casa en Colombia» resuelve por sí sola el cumplimiento de las obligaciones establecidas para las entidades financieras receptoras de remesas.
La comparación debe realizarse atendiendo al texto de cada disposición y a su ámbito de aplicación. Ver el siguiente comparativo:
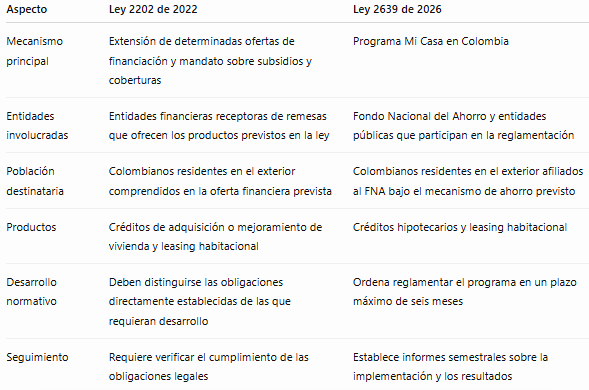
La conclusión es que las dos normas deben examinarse conjuntamente, pero sin confundir sus respectivos objetivos.
¿La nueva ley soluciona los problemas anteriores?
No podemos afirmar que lo haga únicamente por haber sido sancionada.
La Ley 2639/2025 introduce una herramienta específica para acceder a financiación a través del Fondo Nacional del Ahorro. Sin embargo, no demuestra por sí sola que las entidades comprendidas en la Ley 2202/2019 estén cumpliendo las obligaciones previstas en esa norma.
Tampoco permite concluir que se haya cumplido el mandato sobre subsidios y coberturas del artículo 3 de la Ley 2202.
Para evaluar la nueva ley será necesario examinar la reglamentación, los requisitos de acceso, los productos disponibles y los resultados de las operaciones efectivamente realizadas.
Hay que reconocer que la creación del programa puede ser positiva para quienes logren acceder a él. Pero no sería riguroso presentarlo como una solución definitiva antes de comprobar cómo funciona.
Del mismo modo, tampoco sería justo descalificarlo antes de conocer su desarrollo.
La posición de COLEXRET es que la norma debe someterse a un seguimiento serio, con información verificable y sin sustituir el análisis jurídico por anuncios institucionales.
Las normas anteriores siguen siendo parte de la discusión
Además de las leyes 2202 de 2022 y 2639 de 2026, el análisis debe considerar la Ley 1114 de 2006 y la Ley 546 de 1999, relacionadas con el marco de financiación de vivienda y la afiliación al Fondo Nacional del Ahorro.
También deben examinarse las normas prudenciales que regulan el otorgamiento de créditos, la evaluación de capacidad de pago y los mecanismos de gestión de riesgo.
Estas disposiciones son importantes porque el acceso a la financiación debe conciliar las condiciones particulares de los residentes en el exterior con las reglas aplicables a las operaciones financieras.
En materia jurisprudencial, es necesario identificar las decisiones judiciales que se refieran directamente al régimen de afiliación, financiación de vivienda y obligaciones legales aplicables. No sería correcto atribuir a una sentencia conclusiones sobre la nueva Ley 2639 si esa norma no fue objeto de análisis en la decisión.
Por tanto, la revisión jurídica debe diferenciar el contenido expreso de las leyes de las cuestiones que requieren interpretación o verificación adicional.
Qué debe investigarse a partir de ahora?
La expedición de la Ley 2639 modifica el panorama normativo, pero también abre nuevas preguntas que deben responderse con documentos y datos oficiales.
Desde COLEXRET consideramos prioritario continuar el seguimiento de los siguientes asuntos:
Primero. La respuesta de Minvivienda. Dentro de pocos días conoceremos qué actuaciones se adelantaron frente al mandato del artículo 3 de la Ley 2202 de 2022 y qué medidas existen para facilitar el acceso a subsidios y coberturas de vivienda a los colombianos no residentes.
Segundo. La reglamentación de Mi Casa en Colombia. Es necesario examinar las condiciones de acceso, los requisitos, los procedimientos y las políticas de financiación que se adopten.
Tercero. El papel del Fondo Nacional del Ahorro. Debe verificarse cómo funcionará la afiliación mediante ahorro voluntario, qué documentación deberán aportar los solicitantes y qué condiciones se aplicarán a quienes perciben sus ingresos en el exterior.
Cuarto. La aplicación de la Ley 2202. Se necesita información verificable sobre las entidades comprendidas en la norma, sus ofertas de financiación y las medidas adoptadas para facilitar el acceso de los colombianos residentes en el exterior. Información que dentro de poco tendremos en nuestro poder.
Quinto. Los resultados. Deben examinarse los datos de afiliaciones, solicitudes, aprobaciones, desembolsos y condiciones financieras para establecer si las normas están generando oportunidades efectivas.
Estas cuestiones permitirán evaluar si las nuevas disposiciones representan un avance sustancial y qué asuntos continúan pendientes.
Una nueva ley no borra las obligaciones anteriores
En resumen, cuando COLEXRET publicó su investigación sobre una ley pendiente de desarrollo, otra en trámite y una nueva promesa, el programa Mi Casa en Colombia todavía era un proyecto legislativo.
Hoy, la Ley 2639 de 2026 ya ha sido expedida. Ese hecho debe incorporarse a nuestra investigación y reconocerse como un cambio normativo relevante.
Pero la nueva ley no elimina la necesidad de examinar la Ley 2202 de 2022, sus obligaciones para determinadas entidades financieras y el mandato relacionado con subsidios y coberturas.
Tampoco permite concluir que los problemas que dieron origen a las iniciativas anteriores hayan sido resueltos.
La pregunta más importante continúa siendo, qué posibilidades reales tienen los colombianos residentes en el exterior de acceder a financiación para comprar vivienda en Colombia y qué debe hacer el Estado para que las disposiciones legales cumplan su finalidad.
Desde COLEXRET seguiremos investigando el desarrollo de «Mi Casa en Colombia», la aplicación de la Ley 2202 y la respuesta pendiente del Ministerio de Vivienda.
No se trata de celebrar una nueva ley sin examinarla, ni de rechazarla porque existan normas anteriores. Se trata de establecer qué aporta, qué obligaciones permanecen vigentes y qué resultados pueden verificarse.
Porque para los colombianos en el exterior, el acceso a la vivienda no puede seguir midiéndose por el número de leyes aprobadas, sino por las oportunidades reales que esas leyes permitan alcanzar.
La experiencia nos dice que hasta no ver los resultados no debemos lanzarle las glorias a nadie.
En un próximo artículo daremos a conocer el análisis realizado sobre las diferencias o similitudes existentes entre el recién creado Programa «Mi Casa en Colombia» (Ley 2639 de 2026), y el Programa ya existente «Ahorro Contractual Voluntario» del Fondo Nacional del Ahorro.
Preguntas frecuentes sobre el tema:
¿Qué establece la Ley 2202 de 2022 para los colombianos en el exterior?
Establece que determinadas entidades financieras receptoras de remesas que ofrecen créditos de adquisición o mejoramiento de vivienda o leasing habitacional deben extender esa oferta a los colombianos residentes en el exterior. También contiene un mandato sobre subsidios y coberturas de vivienda para no residentes.
¿Qué es la Ley 2639 de 2026?
Es la ley que crea el programa «Mi Casa en Colombia», dirigido a colombianos residentes en el exterior afiliados al Fondo Nacional del Ahorro mediante Ahorro Voluntario Contractual o el producto que lo sustituya, conforme a los requisitos aplicables.
¿La Ley 2639 reemplaza la Ley 2202 de 2022?
No debe suponerse que la reemplaza en su totalidad. Son normas con ámbitos diferentes y deben examinarse conjuntamente para determinar qué obligaciones continúan vigentes.
¿La nueva ley garantiza un crédito de vivienda a todos los emigrantes?
No. La ley crea un programa de financiación, pero no concede automáticamente un crédito a todos los colombianos residentes en el exterior. El acceso está sujeto a los requisitos aplicables.
¿Qué falta por aclarar sobre los subsidios de vivienda para colombianos no residentes?
Debe verificarse qué medidas adoptó el Gobierno frente al mandato del artículo 3 de la Ley 2202 de 2022 y cuáles son las condiciones de acceso a subsidios y coberturas.
¿Cuándo estará funcionando Mi Casa en Colombia?
La Ley 2639 establece un plazo máximo de seis meses para reglamentar el programa. Su funcionamiento efectivo debe comprobarse mediante la reglamentación y la información oficial del Fondo Nacional del Ahorro.
¿Qué papel cumple el Fondo Nacional del Ahorro?
Es la entidad a través de la cual se desarrolla el programa Mi Casa en Colombia, con funciones relacionadas con la financiación, la atención especializada, la difusión y el seguimiento de resultados.
Nota importante: COLEXRET volverá a informar sobre esta investigación cuando recibamos la respuesta pendiente del Ministerio de Vivienda y conozcamos las disposiciones reglamentarias del programa «Mi Casa en Colombia»; ya que esos documentos permitirán completar el análisis sobre el cumplimiento de las obligaciones legales y las condiciones reales de acceso a la vivienda para colombianos residentes en el exterior.
Comentarios